Aplikacija zvestobe ali kartica v Wallet: kaj se bolj splača
Lastnik kavarne ne potrebuje še enega digitalnega projekta. Potrebuje več gostov, ki se vračajo, manj trenja na pultu in sistem, ki ne obremenjuje ekipe.

Lastnik kavarne ne potrebuje še enega digitalnega projekta. Potrebuje več gostov, ki se vračajo, manj trenja na pultu in sistem, ki ne obremenjuje ekipe. Prav zato je vprašanje aplikacija zvestobe ali kartica v Wallet praktična poslovna zadeva za gostinstvo, trgovino in storitve, ne samo tehnološka.
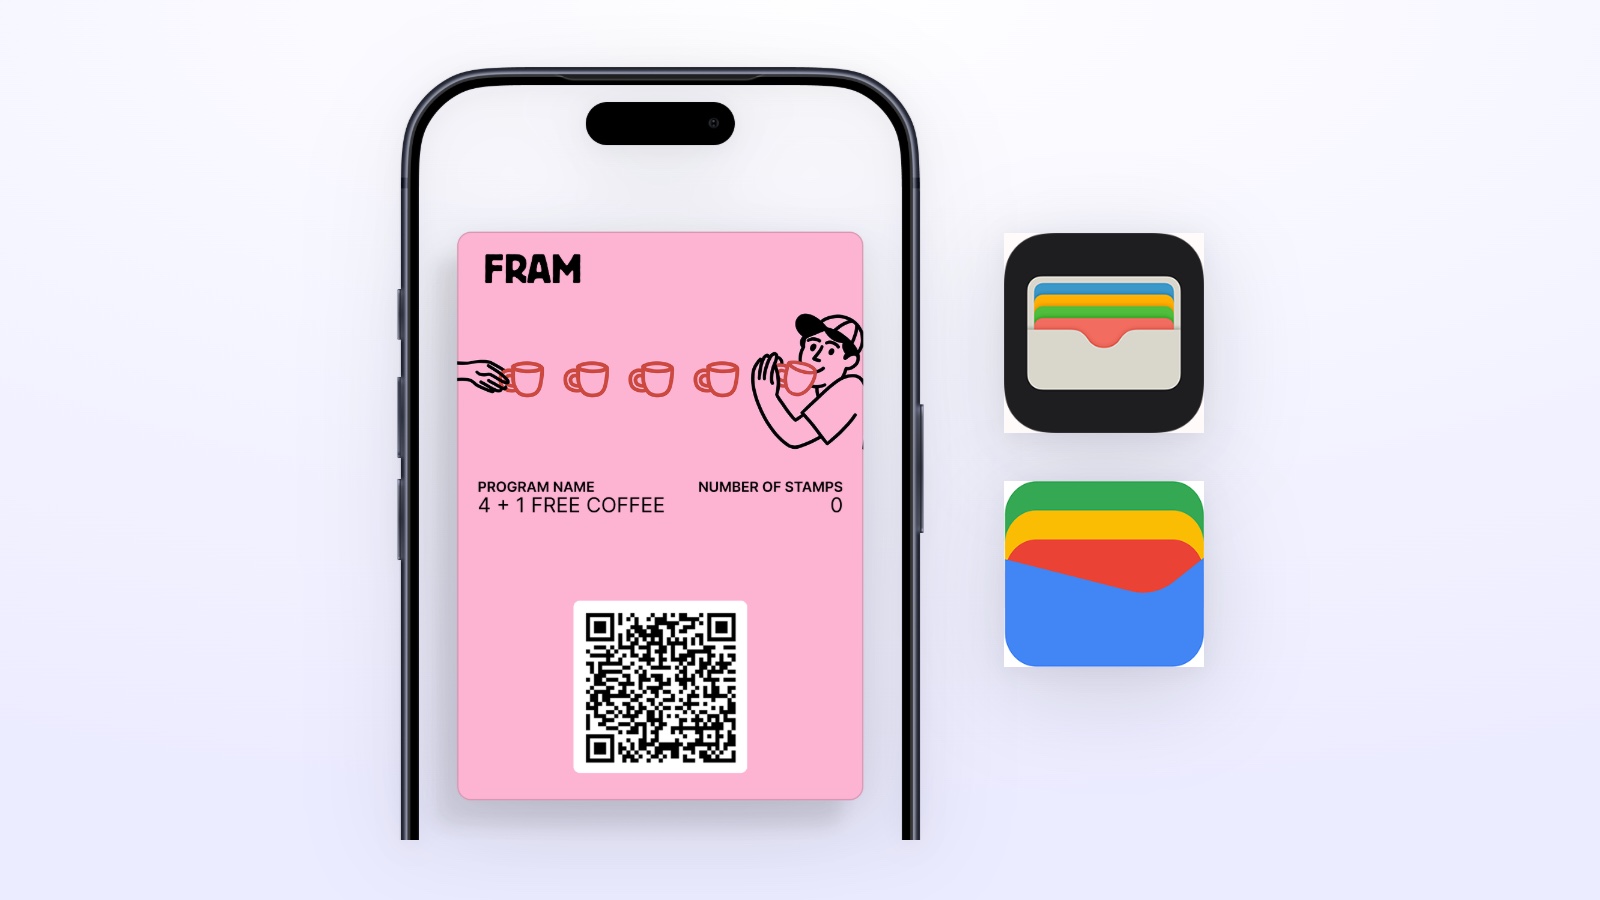
Na papirju je lastna aplikacija privlačna. Dobite lastno ikono, lastno okolje, lastna pravila. V resnici pogosto naletite na trdo mejo: stranka jo mora najprej prenesti, namestiti, dovoliti obvestila in si nato zapomniti, da sploh obstaja. S kartico v denarnici je pot krajša. En dotik in kartica je v Apple Wallet ali Google Wallet, pripravljena za uporabo ob naslednjem obisku.
Aplikacija zvestobe ali Wallet: razlika je v sprejetju
Največja razlika med pristopoma ni v oblikovanju ali v tem, koliko lahko programirate. Razlika je v tem, koliko strank se v program res vključi.
Samostojna aplikacija zvestobe od stranke zahteva več energije. Zavestno se mora odločiti, da želi vašo znamko v telefonu kot še eno aplikacijo. To deluje pri velikih verigah, kjer stranka nakupuje pogosto in ima znamka že močen položaj. Za lokalna podjetja je drugače. Kavarna, bistro, salon ali manjša trgovina se za pozornost bori vsak dan. Vsak dodaten korak zmanjša konverzijo.
Denarnica deluje obratno. Je orodje, zgrajeno na minimalnem uporu. Stranka ne doda še ene aplikacije v prenapolnjen telefon. Kartico samo shrani tja, kjer že naravno hrani vstopne karte, vozovnice in plačilne kartice. Rezultat je preprost: višje sprejetje in hitrejši začetek programa.
Za podjetje je to bistveno. Program zvestobe ima vrednost šele, ko ga ljudje res uporabljajo. Ne takrat, ko je lepo videti na predstavitvi.
Kje ima aplikacija zvestobe smisel
Da bo primerjava poštena, lastna aplikacija ni samodejno slaba poteza. Ima svoje mesto. Ustreza tam, kjer znamka potrebuje več kot mehanizem zvestobe. Na primer lastno naročanje, rezervacije, zapletene vsebine za člane, skupnostne funkcije ali širši digitalni ekosistem.
Če imate verigo lokalov, velik marketinški proračun ter notranjo ekipo ali agencijo, ki dolgoročno skrbi za aplikacijo, je lahko aplikacija del širše strategije. Enako velja za podjetja, kjer stranka z znamko komunicira zelo pogosto in prek več digitalnih kanalov.
A večina lokalnih podjetij, ki prodajajo končnim strankam, ne potrebuje izdelave še enega programskega izdelka. Potrebujejo hitro izboljšanje ohranjanja strank, nagrajevanje ponovnih obiskov in možnost, da stranko dosežejo v trenutku, ko se lahko vrne. In tu denarnica pogosto zmaga.
Strošek, čas in notranje zmogljivosti
Tu se odločitev običajno prevesi.
Lastna aplikacija stane več denarja in več časa , kot podjetja pričakujejo na začetku. Ne gre samo za razvoj. Urediti morate posodobitve, združljivost z iOS in Androidom, potrditve v trgovinah z aplikacijami, analitiko, popravke napak, uvajanje strank in stalno podporo. K temu je treba prišteti trženje, da jo sploh kdo prenese.
Pri rešitvi z denarnico je uvedba bistveno hitrejša. Stranke vam ni treba prepričevati, naj kaj prenese. Ukvarjati se vam ni treba s celotnim življenjskim ciklom mobilne aplikacije. Za osebje je upravljanje preprostejše, za stranko pa je včlanitev v program skoraj takojšnja.
Za majhno ali srednje veliko podjetje je to močan argument. Namesto vlaganja v lastno aplikacijo lahko proračun preusmerite v akcije, ponudbe ali nagrade, ki dejansko povečajo promet v lokalu. To je zdravejša ekonomika za celoten program.
Denarnica ni samo digitalna kartica
Pogosta napaka je misel, da je kartica v denarnici le modernejša različica papirnate kartice z žigi. Če je narejena prav, je veliko več.
Kartica v denarnici lahko nosi logiko zvestobe, točke, žige, cashback, članstvo in digitalne darilne bone. V realnem času se lahko spreminja glede na vedenje stranke. Lahko deluje s potisnimi obvestili in v nekaterih primerih tudi z lokacijo. To pomeni, da kartica ne leži pozabljena v telefonu. Lahko opozori nase.
Za podjetja, ki živijo od ponovnih obiskov, je to ključno. Enkratna pridobitev stranke ni dovolj. Znati jo morate pripeljati nazaj. Prav tu ima denarnica zelo močan položaj, ker združuje nizko trenje ob vstopu z resničnimi orodji za ponovno aktivacijo.
Kaj v praksi odloči o izbiri
Če izbirate med aplikacijo zvestobe in rešitvijo z denarnico, odgovora ne iščite v tem, kaj je tehnološko bolj impresivno. Vprašajte se, kaj vam bo prineslo več aktivnih strank in več ponovnih nakupov.
Prvo vprašanje je preprosto: ali bodo vaše stranke prostovoljno prenesle samostojno aplikacijo? Če niste del vsakodnevne rutine z zelo močno znamko, bo odgovor pogosto ne.
Drugo vprašanje je o hitrosti. Kako hitro želite zagnati program in začeti meriti rezultate? Če morate začeti brez dolgega razvoja, je denarnica naravno hitrejša pot.
Tretje vprašanje je operativno. Ali imate zmogljivosti za upravljanje še enega digitalnega izdelka? Večina zaposlenih ekip v gostinstvu ali storitvah potrebuje ravno nasprotno: manj skrbi, ne več.
In četrto vprašanje je o podatkih in avtomatizaciji. Baza stikov ni dovolj. Veste morate, kdo se vrača, kako pogosto, kdo je prenehal prihajati in komu poslati ustrezno ponudbo. Sodobna rešitev z denarnico to zmore, ne da bi morali graditi lasten ekosistem aplikacij.
Za kavarne, restavracije in storitve je odgovor običajno jasen
V kavarnah žigi, točke in članske ugodnosti preprosto delujejo. V restavracijah dobro deluje model točk, cashback ali VIP članstvo. V lepotnih storitvah delo opravijo predplačani paketi, nagrade za ponovne obiske in osebne ponudbe po določenem času brez rezervacije.
V vseh teh primerih o vsem odloča hitrost, s katero stranko pridobite. Ko gost na blagajni potegne telefon in kartico shrani z enim dotikom, je možnost včlanitve veliko višja kot ob stavku: prenesite našo aplikacijo. Razlika je en stavek. Razlika v rezultatih je ogromna.
Zato se vse več lokalnih znamk nagiba k modelu, kjer program zvestobe živi neposredno v denarnici v telefonu. To ni kompromis. To je pragmatična odločitev.
Aplikacija zvestobe ali Wallet z vidika stranke
Stranka se ne želi ukvarjati z vašo notranjo infrastrukturo. Želi nagrado brez čakanja. Želi imeti kartico pri roki. Želi vedeti, koliko točk ima in kaj dobi ob naslednjem obisku.
Aplikacija lahko ponudi več zaslonov in več funkcij, a ustvari tudi več ovir. Denarnica gre naravnost k bistvu. Hiter dostop, jasna vrednost, takojšnja uporaba. Zato se vedenje strank tako pogosto nagiba k njej.
Z vidika znamke je močno tudi to, da kartica ostane vidna na napravi stranke. Ne izgubi se med desetinami aplikacij, ki jih stranka odpre enkrat na mesec. Dodajte ustrezna obvestila in dobro nastavljene nagrade, pa denarnica ni več samo držalo za kartico. Postane aktiven kanal za vračanje ljudi.
Kdaj izbrati kaj
Če gradite široko digitalno platformo in je zvestoba le ena od mnogih funkcij, je lastna aplikacija morda smiselna. Če pa želite hitro zagnati program zvestobe, povečati ponovne obiske, zbirati podatke in doseči stranke brez trenja, je denarnica običajno učinkovitejša izbira.
Za večino lokalnih podjetij je pomembno to: manj korakov za stranko pomeni več včlanitev. Več včlanitev pomeni več podatkov. Več podatkov pomeni natančnejše akcije. In natančnejše akcije vodijo do višjega prihodka.
Prav zato se danes toliko podjetij odloči za pot z mobilno denarnico namesto za izdelavo lastne aplikacije. Rewardly na primer vgradi kartice zvestobe neposredno v Apple Wallet in Google Wallet, da lahko podjetje začne hitro, brez razvoja in brez nepotrebnih ovir za stranko.
Če se torej sprašujete, aplikacija zvestobe ali Wallet, ne začnite pri funkcijah. Začnite pri resničnosti svojega podjetja. Koliko časa imate, kako hitro potrebujete rezultate in kaj bo stranka pripravljena narediti že ob prvem obisku. Tam se običajno odloči, kaj bo delovalo še čez tri mesece, ne samo ob zagonu.