Χάρτινη ή ψηφιακή κάρτα πιστότητας: ποια κερδίζει;
Όταν ένας πελάτης στο ταμείο λέει ότι δεν έχει μαζί του την κάρτα του, δεν μιλά απλώς για ένα κομμάτι χαρτί. Μιλά για μια χαμένη ευκαιρία για μία ακόμη πώληση.

Όταν ένας πελάτης στο ταμείο λέει ότι δεν έχει μαζί του την κάρτα του, δεν μιλά απλώς για ένα κομμάτι χαρτί. Μιλά για μια χαμένη ευκαιρία για μία ακόμη πώληση. Εδώ ακριβώς κρίνεται η επιλογή ανάμεσα στη χάρτινη και στην ψηφιακή κάρτα πιστότητας. Για επιχειρήσεις που ζουν από τις επαναλαμβανόμενες επισκέψεις, δεν είναι θέμα σχεδιασμού. Είναι επιλογή ανάμεσα στη συνήθεια και σε ένα σύστημα που πραγματικά φέρνει τον κόσμο πίσω.
Οι χάρτινες κάρτες πιστότητας έχουν ένα μεγάλο πλεονέκτημα: όλοι τις ξέρουν. Κοστίζουν λίγο στην αρχή, εξηγούνται εύκολα και το προσωπικό τις χειρίζεται χωρίς εκπαίδευση. Σε μια μικρή καφετέρια ή σε ένα περίπτερο μπορούν να λειτουργήσουν ως γρήγορος τρόπος επιβράβευσης των τακτικών πελατών. Αυτός είναι ο λόγος που τις βλέπουμε ακόμη στους πάγκους.
Όμως το οικείο δεν σημαίνει αποδοτικό. Το χαρτί δουλεύει μέχρι να χαθεί, να μείνει στο σπίτι, να φθαρεί ή απλώς να πάψει να χρησιμοποιείται. Και αυτό συμβαίνει συχνά. Από την πλευρά της επιχείρησης, το μεγαλύτερο πρόβλημα βρίσκεται αλλού: το χαρτί δεν σας λέει τίποτα για το ποιος είναι ο πελάτης, πόσο συχνά έρχεται και τι δουλεύει καλύτερα. Η ανταμοιβή δίνεται, αλλά λείπουν τα δεδομένα, η επαφή και το επόμενο βήμα.
Χάρτινη ή ψηφιακή κάρτα στην καθημερινή λειτουργία
Αν το δούμε μέσα από μια συνηθισμένη μέρα στο κατάστημα, η διαφορά είναι άμεση. Η χάρτινη κάρτα είναι χειροκίνητη. Πρέπει να τυπωθεί, να μοιραστεί, να σφραγιστεί, να ελεγχθεί, και κάποιες φορές να χειριστείτε άβολες καταστάσεις όταν ένας πελάτης ισχυρίζεται ότι λείπουν σφραγίδες. Κάθε βήμα εξαρτάται από το προσωπικό. Κάθε βήμα αφήνει περιθώριο για λάθος.
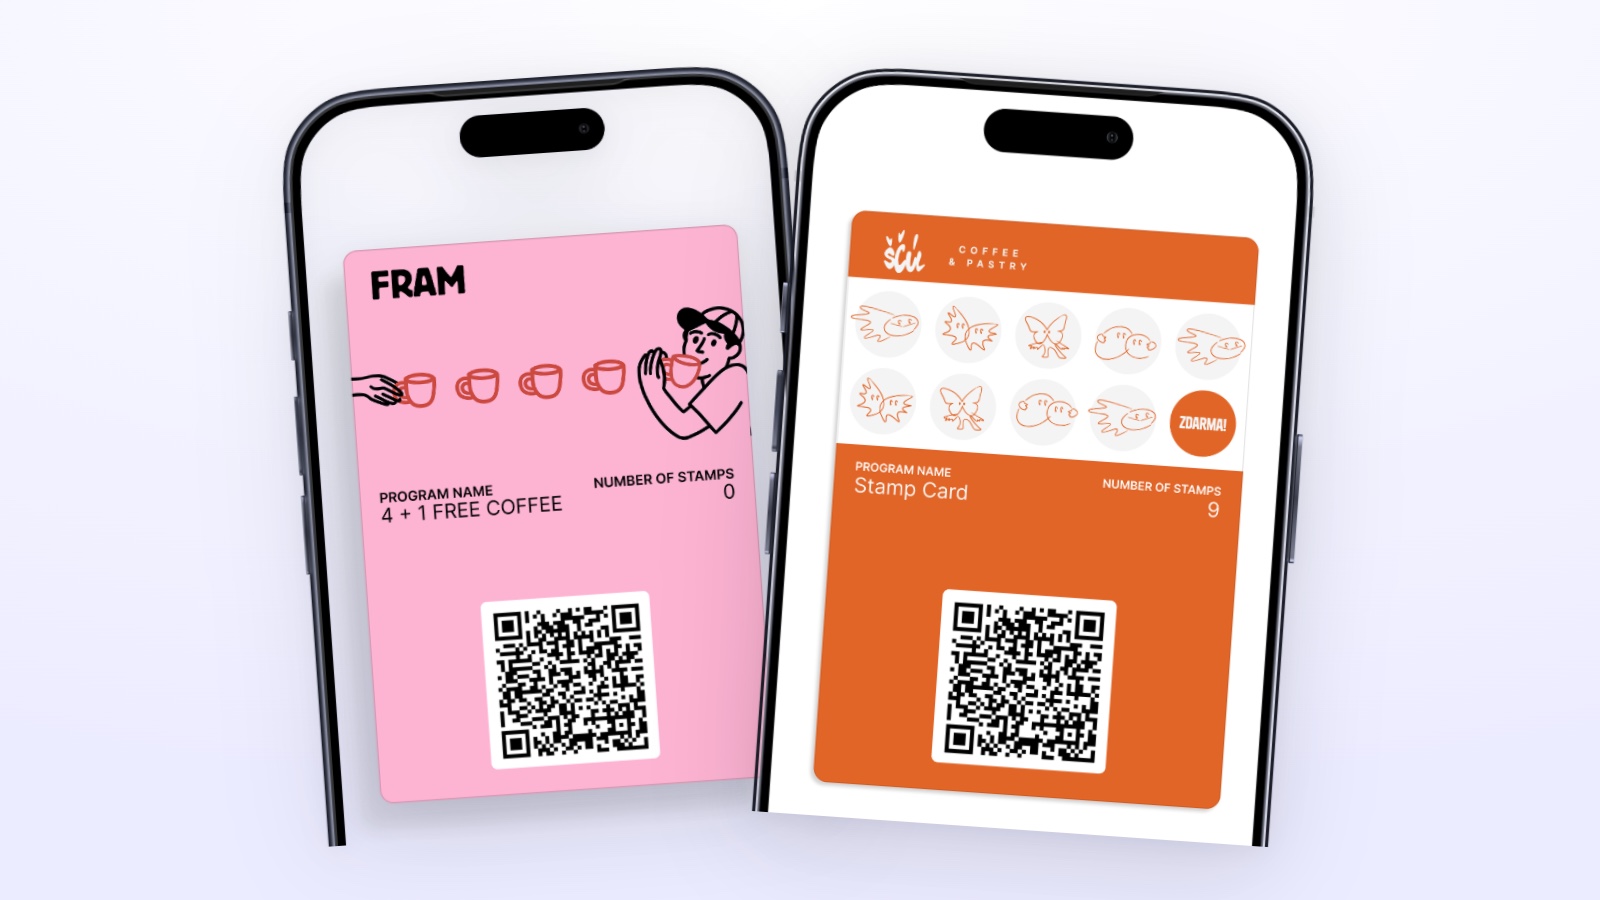
Μια ψηφιακή κάρτα μεταφέρει μεγάλο μέρος αυτής της δουλειάς στο σύστημα. Ο πελάτης την έχει στο κινητό του, συνήθως στο Apple Wallet ή στο Google Wallet, άρα δεν κατεβάζει τίποτα και δεν ψάχνει τίποτα. Το προσωπικό δεν δουλεύει με χαρτί αλλά με μια απλή διαδικασία. Τη διαφορά την καταλαβαίνετε περισσότερο την ώρα αιχμής. Λιγότερες ερωτήσεις στο ταμείο. Λιγότερη αναμονή. Λιγότερο χάος.
Για τον ιδιοκτήτη, όμως, κάτι άλλο μετράει περισσότερο. Η ψηφιακή κάρτα δεν είναι απλώς αντικατάσταση της κάρτας. Είναι ένα ενεργό κανάλι για να φέρνετε τον πελάτη πίσω. Το χαρτί καταγράφει την ανταμοιβή. Η ψηφιακή κάρτα μπορεί και να φτάσει στον πελάτη.
Πού το χαρτί εξακολουθεί να έχει νόημα
Για να είναι δίκαιη η σύγκριση, η χάρτινη κάρτα δεν είναι αυτόματα κακή επιλογή. Αν έχετε ένα πολύ απλό μοντέλο ανταμοιβής, ελάχιστο budget και καμία ανάγκη να συλλέγετε δεδομένα ή να επικοινωνείτε μετά την επίσκεψη, το χαρτί μπορεί να κάνει τη δουλειά βραχυπρόθεσμα. Για παράδειγμα σε ένα εποχικό περίπτερο ή σε μια μικρή επιχείρηση που δοκιμάζει αν λειτουργεί καθόλου ένας μηχανισμός πιστότητας.
Το να ξεκινήσετε με χαρτί είναι εντάξει. Σχεδιάστε μια δωρεάν κάρτα σφραγίδων με το εργαλείο δημιουργίας κάρτας πιστότητας και τυπώστε την, ή μετατρέψτε την αργότερα σε κάρτα για το Wallet.
Ακόμη και τότε, πρέπει να υπολογίζετε τους περιορισμούς. Το χαρτί δεν κλιμακώνεται. Όταν η επιχείρηση μεγαλώνει, ανοίγετε δεύτερο κατάστημα ή θέλετε να αξιολογήσετε καλύτερα τις επιστροφές των πελατών, το χαρτί αρχίζει να σας περιορίζει. Είναι εργαλείο για να επιβραβεύετε, όχι για να διαχειρίζεστε τη διατήρηση πελατών.
Εδώ πολλές επιχειρήσεις ανακαλύπτουν ότι το πρόβλημα δεν ήταν πως οι πελάτες δεν ήθελαν πρόγραμμα επιβράβευσης. Το πρόβλημα ήταν ότι το πρόγραμμα ήταν υπερβολικά παθητικό.
Η ψηφιακή κάρτα μετατρέπει την πιστότητα σε έσοδα
Το μεγαλύτερο πλεονέκτημα της ψηφιακής κάρτας είναι ότι δεν τελειώνει όταν δοθεί η ανταμοιβή. Όταν ο πελάτης έχει την κάρτα στο κινητό του, το brand παραμένει μπροστά στα μάτια του. Ακούγεται απλό, αλλά στην πράξη είναι μεγάλη διαφορά. Το χαρτί καταλήγει σε ένα πορτοφόλι, σε ένα αυτοκίνητο ή στα σκουπίδια. Η ψηφιακή κάρτα μένει στη συσκευή που ο πελάτης έχει πάντα μαζί του.
Το δεύτερο είναι η ευκολία. Αν η εγγραφή στο πρόγραμμα γίνεται με ένα άγγιγμα, χωρίς λήψη εφαρμογής, το εμπόδιο είναι ελάχιστο. Αυτό είναι καθοριστικό ιδιαίτερα στην εστίαση, όπου η ταχύτητα κρίνει. Ο πελάτης δεν θέλει να συμπληρώσει μακριά φόρμα ούτε να εγκαταστήσει άλλη μια εφαρμογή για έναν καφέ ή ένα γεύμα. Θέλει να γίνει μέσα σε λίγα δευτερόλεπτα.
Το τρίτο είναι τα δεδομένα. Όχι εταιρικά dashboard για τα μάτια του κόσμου. Πρακτικά δεδομένα για αποφάσεις. Πόσοι επιστρέφουν. Πόσο γρήγορα μαζεύουν ανταμοιβές. Ποια προσφορά πετυχαίνει. Πότε πέφτουν οι επισκέψεις. Όλα αυτά σας βοηθούν να προσαρμόσετε τον μηχανισμό του προγράμματος ώστε να φέρνει ανάπτυξη και όχι μόνο κόστος.
Και μετά υπάρχει η επανενεργοποίηση. Με το χαρτί, περιμένετε να ξαναέρθει ο πελάτης μόνος του. Με την ψηφιακή κάρτα μπορείτε να τον προσκαλέσετε να γυρίσει. Μια προσφορά γενεθλίων, μια υπενθύμιση για μια ανταμοιβή που δεν έχει χρησιμοποιηθεί ή ένα στοχευμένο μήνυμα όταν είναι κοντά στο κατάστημα είναι ακριβώς οι στιγμές που μετατρέπουν την παθητική πιστότητα σε ενεργές πωλήσεις.
Χάρτινη ή ψηφιακή κάρτα ανά είδος επιχείρησης
Σε μια καφετέρια, το πιο συνηθισμένο μοντέλο είναι απλό, για παράδειγμα κάθε δέκατος καφές δώρο. Μια χάρτινη κάρτα μπορεί να το χειριστεί. Η ψηφιακή όμως προσθέτει ταχύτερη εγγραφή, λιγότερες απώλειες και τη δυνατότητα να φτάνετε στον πελάτη ανάμεσα στις επισκέψεις. Αν νοιάζεστε για τους τακτικούς πρωινούς πελάτες και θέλετε να τους φέρνετε πίσω και το απόγευμα ή τις πιο αργές μέρες, η ψηφιακή έχει σαφές προβάδισμα.
Σε ένα εστιατόριο, η κατάσταση είναι συνήθως πιο σύνθετη. Η αξία της αγοράς είναι υψηλότερη, οι επισκέψεις πιο αραιές και το κίνητρο θέλει περισσότερη σκέψη. Εδώ οι πόντοι, το cashback ή τα προνόμια μέλους δουλεύουν συχνά καλύτερα από τις απλές σφραγίδες. Το χαρτί είναι δύσχρηστο σε ένα τέτοιο μοντέλο. Ένα ψηφιακό σύστημα δίνει περισσότερη ευελιξία και καλύτερο έλεγχο για το πόσες ανταμοιβές μοιράζετε και τι αντίκτυπο έχουν.
Στον κλάδο της ομορφιάς και των υπηρεσιών, αυτό που κρίνει είναι η κράτηση και η επιστροφή του πελάτη μετά από εβδομάδες ή μήνες. Το χαρτί έχει αδύναμη μνήμη σε αυτό το περιβάλλον. Η ψηφιακή κάρτα λειτουργεί καλύτερα με τον χρόνο. Υπενθυμίζει, δίνει κίνητρο και κρατά το brand στο κινητό ανάμεσα στις επισκέψεις.
Στη λιανική και στα εξειδικευμένα καταστήματα, μετράει να ξέρετε ποιος επιστρέφει και τι αγοράζει. Αν θέλετε να κάνετε πιο στοχευμένο πρόγραμμα πιστότητας, το χαρτί δεν σας δίνει σχεδόν τίποτα. Η ψηφιακή κάρτα το κάνει.
Το κρυφό κόστος του χαρτιού
Το χαρτί φαίνεται φθηνό. Και στο τιμολόγιο του τυπογραφείου συχνά είναι. Αλλά αυτή δεν είναι ολόκληρη η εικόνα. Το κρυφό κόστος προκύπτει αλλού: σε σφραγίδες που μπαίνουν ανακριβώς, σε πλαστογραφία, σε χαμένη εποπτεία, σε χρόνο του προσωπικού και κυρίως σε χαμένες επαναλαμβανόμενες επισκέψεις που δεν μπορούν πια να ενεργοποιηθούν ξανά.
Όταν ένας πελάτης δεν εμφανίζεται για τρεις μήνες, το χαρτί δεν κάνει τίποτα. Όταν είναι κοντά σε μια ανταμοιβή και ξεχνά την κάρτα, το χαρτί δεν κάνει τίποτα. Όταν θέλετε να μάθετε αν το πρόγραμμα δουλεύει καλύτερα σε ένα κατάστημα από ό,τι σε άλλο, το χαρτί δεν κάνει τίποτα.
Για αυτόν ακριβώς τον λόγο αξίζει να κρίνετε την τιμή ενός προγράμματος πιστότητας από την απόδοσή του και όχι από τη γραμμή του τιμολογίου αγοράς. Ένα φθηνότερο εργαλείο δεν είναι καλύτερη αξία αν αφήνει χρήματα στο τραπέζι.
Πότε αξίζει η μετάβαση στην ψηφιακή κάρτα
Αν στην επιχείρησή σας επαναλαμβάνεται έστω ένα από αυτά τα σενάρια, η μετάβαση έχει νόημα: οι πελάτες χάνουν τις κάρτες τους, το προσωπικό ξεχνά να σφραγίσει, δεν έχετε εικόνα των αποτελεσμάτων ή θέλετε να ξεκινήσετε διατήρηση πελατών χωρίς να αναπτύξετε δική σας εφαρμογή. Σε αυτό το σημείο, η ψηφιακή κάρτα δεν είναι πια κάτι «καλό να υπάρχει». Είναι μια πρακτική αναβάθμιση.
Το σημαντικό είναι ότι η μετάβαση δεν είναι περίπλοκη. Οι ιδιοκτήτες επιχειρήσεων δεν χρειάζονται ακόμη ένα έργο πληροφορικής. Χρειάζονται μια λύση που ξεκινά γρήγορα, που το προσωπικό καταλαβαίνει αμέσως και στην οποία οι πελάτες μπαίνουν χωρίς τριβή. Για αυτόν τον λόγο αναπτύσσεται σήμερα το μοντέλο των ψηφιακών καρτών απευθείας στα Wallet των κινητών. Χωρίς εφαρμογή. Χωρίς μακρύ onboarding. Χωρίς περιττό τεχνικό βάρος.
Αν επιπλέον μπορείτε να συνδέσετε το πρόγραμμα πιστότητας με κουπόνια, δωροκάρτες ή απλά αναλυτικά στοιχεία, αποκτάτε ένα σύστημα που δεν εξυπηρετεί μόνο το μάρκετινγκ. Γίνεται μέρος των καθημερινών εσόδων. Για αυτόν τον λόγο σήμερα πολλές επιχειρήσεις περνούν από το χαρτί σε λύσεις όπως το Rewardly: όχι εξαιτίας μιας τάσης, αλλά λόγω της ταχύτητας εφαρμογής και του μετρήσιμου αποτελέσματος.
Δεν έχει σημασία μόνο η μορφή. Έχει σημασία τι θέλετε να διαχειρίζεστε
Το ερώτημα χάρτινη ή ψηφιακή κάρτα φαίνεται απλό με την πρώτη ματιά. Στην πραγματικότητα, το θέμα είναι αν θέλετε να επιβραβεύετε τον πελάτη πότε πότε ή να αυξάνετε συστηματικά το πόσες φορές επιστρέφει. Το χαρτί είναι στατικό. Η ψηφιακή κάρτα είναι ένα ζωντανό κανάλι.
Αν σας αρκεί ένας βασικός μηχανισμός χωρίς δεδομένα και χωρίς περαιτέρω επικοινωνία, το χαρτί μπορεί να εξυπηρετήσει. Αν όμως θέλετε περισσότερες επαναλαμβανόμενες επισκέψεις, καλύτερη εικόνα και λιγότερη χειροκίνητη δουλειά, η ψηφιακή κάρτα προσφέρει σημαντικά περισσότερα. Όχι επειδή είναι πιο καινούργια. Επειδή ταιριάζει καλύτερα με τον τρόπο που αγοράζουν σήμερα οι πελάτες και με τον τρόπο που πρέπει να διοικούν την επιχείρησή τους οι ιδιοκτήτες.
Τα καλύτερα προγράμματα πιστότητας σήμερα δεν κερδίζουν επειδή φαίνονται μοντέρνα. Κερδίζουν επειδή χρησιμοποιούνται χωρίς κόπο και φέρνουν τον κόσμο πίσω την κατάλληλη στιγμή. Και αυτή είναι η στιγμή όπου η απόφαση δεν αφορά μια κάρτα, αλλά την ανάπτυξη.


